Mirabaud Financial Research
Mirabaud Valencia: Luis Capilla, Jose González, Sergio Bernal, Sonia Yllera, Manuel A. Gonzalez y Carmen Ruiz.
Hace pocas semanas SpaceX anunció que había acordado comprar un bloque de 14 MHz del espectro de banda baja en EE. UU.
El mercado lo interpretó como que Space X tiene la intención de construir su propia red móvil.
AT&T, Verizon y T-Mobile US cayeron entre un 10 % y un 13 % en una sola sesión, y AT&T y Verizon registraron sus peores caídas en un solo día desde la época del estallido de la burbuja puntocom.
EXPLICACIÓN DE LA REACCIÓN DEL MERCADO
El temor es la nueva competencia. Una regla general en el sector de las telecomunicaciones es que un mercado con tres operadores suele funcionar bien. Sin embargo, si se añade un cuarto operador, el resultado suele ser una competencia destructiva para el valor y una carrera a la baja. Si SpaceX se convirtiera en un cuarto operador significativo, el riesgo para los operadores tradicionales no sería solo la pérdida de cuota de mercado, sino también una reducción de los beneficios globales.
Hasta el anuncio de SpaceX, los inversores estaban en gran medida (si no totalmente) convencidos de que los tres operadores estadounidenses mantendrían una postura firme, impidiendo, por ejemplo, que SpaceX utilizara sus redes para la itinerancia, y de que el coste que supondría para SpaceX construir su propia red terrestre sería prohibitivamente elevado. Sin embargo, la última adquisición de espectro por parte de SpaceX sugiere que la empresa podría estar preparándose para hacer precisamente eso.
LA BANDA ANCHA POR SATÉLITE FUNCIONA, LA TELEFONÍA MÓVIL POR SATÉLITE ES MÁS COMPLICADA
Hasta ahora, SpaceX ha creado un negocio eficaz de banda ancha por satélite, y este servicio es totalmente fiable. Compite sin problemas con la banda ancha convencional, aunque quizá no pueda igualar la velocidad y la baja latencia de la fibra óptica. Por lo tanto, en muchas zonas rurales de los mercados desarrollados, la banda ancha por satélite puede suponer una mejora real y abre un mundo de oportunidades en los mercados emergentes.
La telefonía móvil por satélite es mucho más complicada. En zonas remotas funciona bien y, a veces, es la única opción. En otros lugares, una pequeña antena móvil tiene que enviar su señal hasta el espacio, lo que supone un reto especial en zonas urbanas densamente pobladas y, sobre todo, en el interior de los edificios.
LAS TRES FORMAS DE SOLUCIONAR EL PROBLEMA DE LA COBERTURA EN INTERIORES
SpaceX dispone de tres formas de hacer llegar la señal al interior de los edificios:
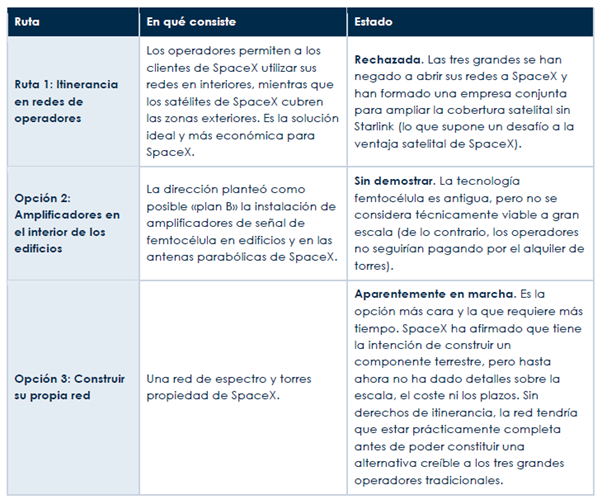
La tercera opción, en la que SpaceX construiría su propia red, es la más cara y la que requiere más tiempo. En comparación con las redes existentes, SpaceX, gracias a sus satélites, probablemente no necesitaría la misma cobertura en las zonas rurales, y la empresa ha hablado de instalar estaciones base en cada antena parabólica de banda ancha, lo que podría reducir aún más la necesidad de torres. Sin embargo, construir una red seguiría siendo una tarea titánica. La construcción de una red móvil fiable requiere una combinación de espectro de banda baja, media y alta, una amplia infraestructura de torres y células pequeñas, así como autorizaciones reglamentarias. Garantizar la compatibilidad con los dispositivos, por no hablar de la captación efectiva de clientes, añade aún más complejidad e incertidumbre.
CUÁNTO COSTARÍA UNA RED COMPLETA Y CUÁNTO TIEMPO LLEVARÍA
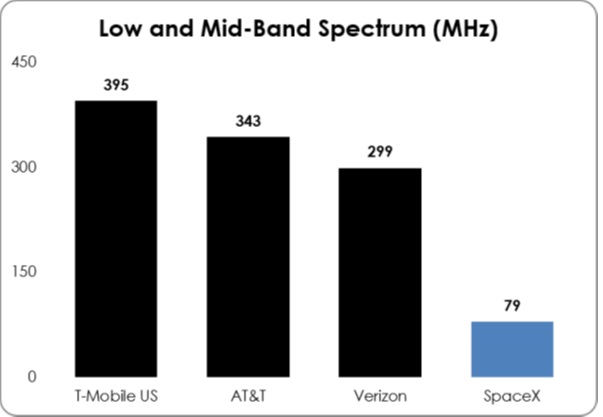
En el panorama general, la última adquisición de espectro por parte de SpaceX es modesta. Tras el acuerdo, SpaceX contará con unos 80 MHz de espectro de banda baja y media. Cada uno de los tres operadores estadounidenses posee entre 300 MHz y 400 MHz. Pero el espectro en sí mismo es solo una parte de la ecuación.
Reproducir toda la infraestructura inalámbrica de una gran empresa de telecomunicaciones estadounidense probablemente requeriría una inversión de más de 100 000 millones de dólares. Solo Verizon cuenta en su balance con licencias de telefonía móvil valoradas en 157 000 millones de dólares.
Tampoco está claro cómo se financiaría todo ello. Actualmente, SpaceX está consumiendo efectivo y se espera que siga haciéndolo a medio plazo mientras desarrolla sus capacidades de IA y de lanzamiento. Según el consenso actual, se prevé que el gasto de capital de SpaceX aumente de 67 000 millones de dólares este año a 171 000 millones el próximo, y que alcance los 244 000 millones en 2029. El consenso actual no prevé que SpaceX genere un flujo de caja libre positivo hasta 2031. En otras palabras, SpaceX ya cuenta con un importante programa de inversión en curso, por lo que cualquier construcción de red podría acabar compitiendo por los fondos con sus ambiciones en materia de IA y Starship. Son posibles acuerdos de arrendamiento y otras estructuras, pero nadie debería dar por sentado que construir una red móvil nacional sería fácil para SpaceX.
El tiempo también es un factor relevante. Incluso con el espectro necesario, una implantación a escala nacional podría llevar casi una década, ya que la capacidad disponible para la construcción de infraestructura de red es limitada. Tampoco está garantizado el éxito comercial final. SpaceX iniciará este proceso sin un acuerdo de itinerancia nacional, sin presencia comercial ni reputación como operador. El último intento serio de construir una cuarta red en EE. UU. (por parte de Dish, de EchoStar, durante el periodo 2020-2025) terminó en fracaso.
LA DIRECCIÓN DEL VIAJE
Cabe destacar que la compra de espectro no obliga a SpaceX a construir una red. En EE. UU., el espectro es, por simplificar, un activo permanente que se puede mantener, intercambiar o vender. Esto difiere mucho de la situación en Europa, donde el espectro suele concederse mediante licencias de entre 15 y 20 años (por lo que se considera más un coste operativo que un activo). Hasta ahora, SpaceX no ha dado ningún detalle sobre la verdadera magnitud de sus ambiciones, más allá de afirmar que quiere que Starlink Mobile se convierta en un importante operador de telefonía móvil. 5
Sin embargo, la evolución del precio de las acciones la semana pasada muestra claramente que el mercado cree que SpaceX tiene grandes ambiciones. La próxima prueba de la magnitud de esas ambiciones tendrá lugar en abril de 2027, cuando se espera que la FCC subaste 160 MHz de espectro.
En última instancia, construir una red llevará mucho tiempo y dinero, por lo que es probable que cualquier impacto de la ofensiva competitiva de SpaceX sobre los ingresos y los abonados de los operadores actuales sea lejano… pero eso no impide que el impacto en la confianza del mercado sea inmediato.
QUIÉNES SE BENEFICIAN: LOS PROPIETARIOS DE TORRES
Los propietarios de torres fueron los ganadores. American Tower, Crown Castle y SBA Communications subieron entre un 7 % y un 16 % al día siguiente del anuncio de SpaceX. La razón es sencilla: una red que combina satélites con instalaciones terrestres sigue necesitando dichas instalaciones. SpaceX podría convertirse en un nuevo inquilino de pago en las torres existentes y necesitará más de ellas.
CONCLUSIÓN: SERÁ DIFÍCIL DISTINGUIRSE DEL SENTIMIENTO NEGATIVO
Puede que SpaceX tarde mucho tiempo en convertirse en un competidor creíble en el sector de la telefonía móvil. Tal y como están las cosas, no cuenta con ningún acuerdo de itinerancia, carece de presencia minorista y sufre un elevado gasto de efectivo. El último intento serio de crear un cuarto operador en EE. UU. también fracasó. En general, probablemente pasará casi una década antes de que SpaceX se convierta en un competidor creíble y, con ello, antes de que se produzca un impacto notablemente negativo en los beneficios de AT&T, Verizon y T-Mobile US.
La percepción del mercado es otra cuestión. Cada vez que SpaceX adquiere espectro, los inversores deben descontar una amenaza competitiva, aunque la claridad sobre la gravedad de dicha amenaza sea limitada. Esa amenaza para los márgenes y el crecimiento futuro, aunque sea a largo plazo, supone un reto especial para un sector en el que los elevados rendimientos de los bonos ya han mermado el atractivo del componente de rentabilidad en efectivo del argumento de inversión del sector. A su vez, la amenaza competitiva de SpaceX parece destinada a lastrar al sector durante un período prolongado.
————————————————————————————————-
Información importante: https://www.mirabaud.com/es/legal-disclaimer
***Las empresas mencionadas en este artículo no constituyen recomendaciones y, en algunos casos, no forman parte de nuestro universo de inversión. Si necesita un análisis más detallado, póngase en contacto con su gestor de relaciones de Mirabaud.